

Un módulo de pago con tarjeta de crédito permite que un kiosco de autoservicio acepte transacciones con tarjeta bancaria sin requerir la asistencia de un cajero u operador. Dependiendo del dispositivo de pago seleccionado y del proveedor de servicios de pago, el módulo puede soportar tarjetas con chip EMV, tarjetas de crédito y débito sin contacto, carteras móviles, entrada de PIN y, en algunos mercados, transacciones con banda magnética.
Para proyectos de kioscos, sin embargo, un módulo de pago con tarjeta de crédito no debe tratarse como un simple lector de tarjetas. Una solución de pago completa normalmente combina hardware de pago certificado, software de pago, un procesador o servicio de adquisición, comunicación de red, configuración del comerciante e integración segura con la aplicación del kiosco.
Esta distinción es importante al especificar un nuevo quiosco de autoservicio. Un lector NFC estándar puede identificar tarjetas o etiquetas, pero no proporciona automáticamente la seguridad, certificación, kernel de pago, cifrado y conectividad con el procesador requeridos para aceptar pagos con tarjeta bancaria.
AONKIOSK diseña y fabrica hardware de kiosco de autoservicio configurable que puede alojar terminales de pago de terceros y otros periféricos de transacción. Para una visión más amplia de las plataformas de kiosco configurables, consulte las soluciones de kiosco de autoservicio de AONKIOSK.
1. ¿Qué es un módulo de pago con tarjeta de crédito?
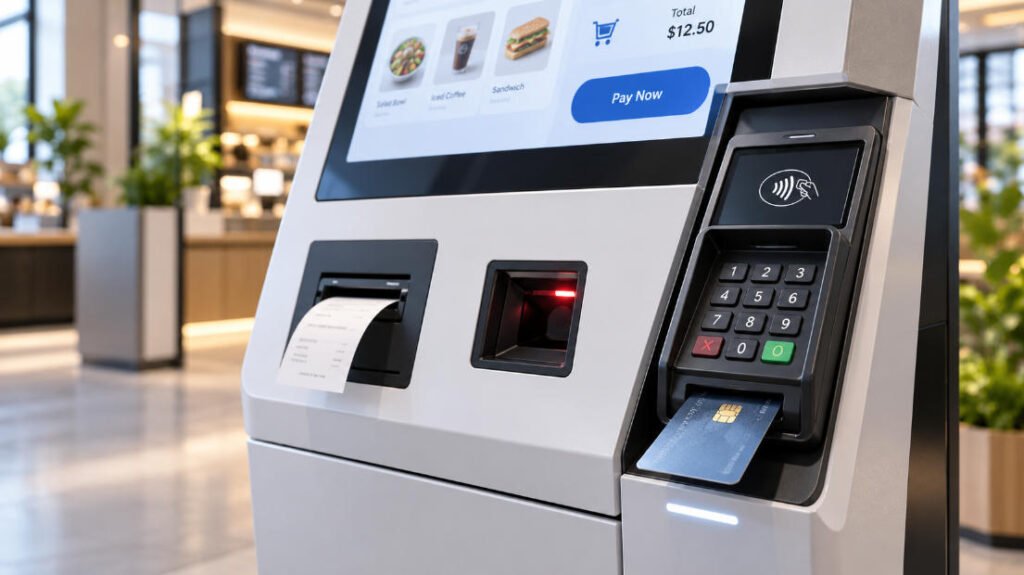
En aplicaciones de kiosco, el término módulo de pago con tarjeta de crédito normalmente se refiere a un dispositivo de aceptación de pagos instalado sobre o dentro del kiosco.
Dependiendo del diseño del terminal, puede proporcionar varias interfaces de pago:
El pago por contacto EMV permite al cliente insertar una tarjeta con chip en el terminal. El chip de pago se comunica con el dispositivo de aceptación y realiza operaciones criptográficas durante la transacción. EMVCo mantiene las especificaciones técnicas utilizadas para la aceptación de pagos con chip por contacto interoperables.
El pago sin contacto permite a los clientes acercar una tarjeta de crédito, tarjeta de débito, teléfono inteligente, reloj inteligente u otro dispositivo de pago compatible con NFC. EMV Contactless define los requisitos para la comunicación entre productos de pago compatibles y terminales de aceptación.
Algunos terminales de pago también incluyen un teclado de PIN seguro, pantalla, lector de banda magnética, función de código QR o módulo de comunicación integrado. La funcionalidad exacta depende del modelo del terminal, el procesador de pagos, el país, los esquemas de tarjetas y los requisitos del comerciante.
Para kioscos destinados principalmente a pago en caja, pago de facturas u otros flujos de trabajo transaccionales, los Quioscos de Venta y Pago de AONKIOSK proporcionan ejemplos de plataformas de hardware diseñadas en torno a periféricos relacionados con pagos.
2. Terminal de pago con tarjeta de crédito vs. lector de tarjetas normal
Uno de los errores de especificación de kioscos más comunes es asumir que todo lector de tarjetas puede procesar pagos con tarjeta de crédito.
Un lector NFC básico puede leer tarjetas RFID, tarjetas de membresía, credenciales de acceso, tarjetas de transporte o tarjetas inteligentes compatibles. Un lector de tarjeta magnética USB puede leer datos de pista. Estas funciones no convierten automáticamente a ninguno de los dos dispositivos en un terminal de pago con tarjeta bancaria completo.
Un terminal de pago normalmente contiene firmware de pago especializado, kernels de pago certificados, funciones criptográficas seguras e interfaces requeridas por el ecosistema de pago seleccionado.
Por esta razón, el dispositivo de pago debe confirmarse en una etapa temprana de un proyecto de kiosco.
Si la aplicación solo necesita identificación de membresía, control de acceso, lectura de tarjetas de fidelidad u otras funciones que no sean de pago, un lector de propósito general puede ser suficiente. AONKIOSK explica estas diferencias con más detalle en la guía de módulos NFC y lectores de tarjetas.
Si se requieren transacciones reales de débito o crédito, el equipo del proyecto debe confirmar el terminal de pago con el proveedor de pagos, el banco adquirente, el procesador o el socio de software antes de finalizar el gabinete del kiosco.
3. Arquitectura de pago típica
Una transacción con tarjeta de autoservicio normalmente involucra varios sistemas en lugar de un solo dispositivo aislado.
El usuario primero inicia una transacción en la aplicación del kiosco. El software del kiosco envía la información de transacción requerida a una aplicación de pago, capa de middleware, SDK, API o terminal de pago.
El cliente luego presenta una tarjeta o cartera móvil. El terminal de pago gestiona de forma segura la interacción de pago y se comunica con la infraestructura de pago correspondiente. Después de la autorización o rechazo, el resultado se devuelve al software del kiosco.
La aplicación del kiosco puede entonces completar el pedido, imprimir un recibo, emitir un ticket, activar un servicio o solicitar otro método de pago.
Esta arquitectura significa que el ordenador del kiosco no necesariamente necesita acceso directo a datos de pago brutos sensibles. La implementación exacta depende de la solución de pago seleccionada por el operador.
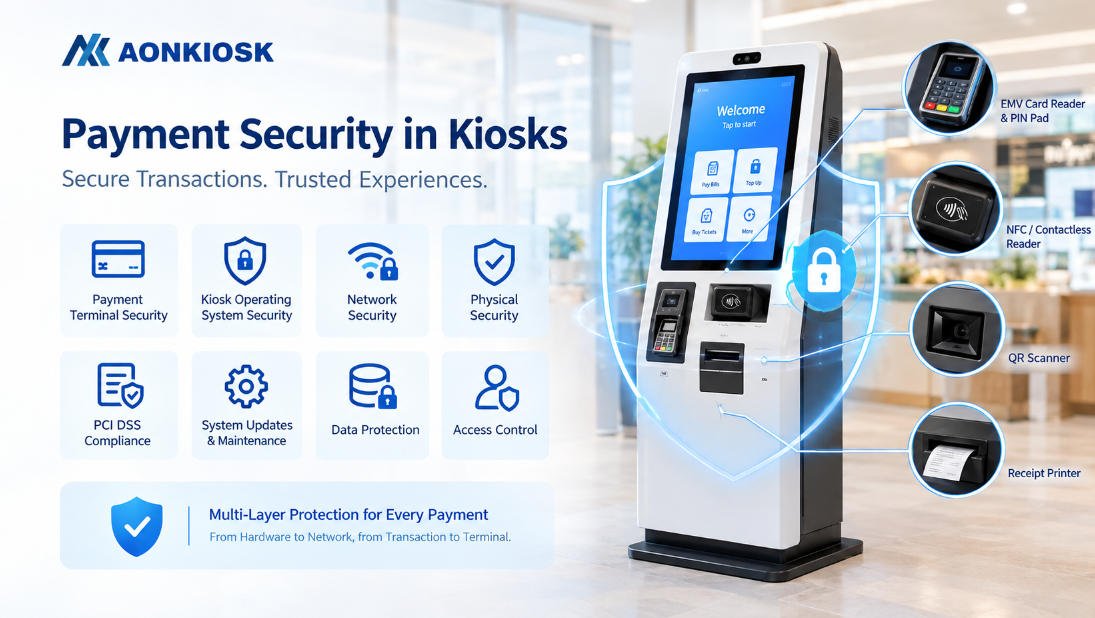
PCI DSS se aplica a las entidades que almacenan, procesan o transmiten datos de cuentas de tarjetas de pago o que pueden afectar la seguridad del entorno de datos del titular de la tarjeta. Por lo tanto, los propios terminales de pago pueden estar dentro del alcance de PCI DSS dependiendo de la arquitectura y el despliegue. El Consejo de Estándares de Seguridad PCI actualmente incluye PCI DSS v4.0.1 en su biblioteca oficial de documentos.
4. Principales elementos de hardware a confirmar
Antes de diseñar el gabinete del kiosco, siempre que sea posible debe seleccionarse el modelo exacto del terminal.
El equipo del proyecto debe confirmar las dimensiones del terminal, el método de montaje, la dirección de inserción de la tarjeta, el área de lectura sin contacto, la posición del teclado, la visibilidad de la pantalla, los conectores de cables, el método de comunicación, la temperatura de funcionamiento, los requisitos de alimentación y el procedimiento de mantenimiento.
Un fabricante de kioscos no debe diseñar una abertura rectangular genérica y asumir que cualquier terminal de pago futuro encajará.
Dos terminales con dimensiones externas similares pueden usar soportes de montaje, salidas de cables traseras, tornillos de seguridad, holguras de servicio o ubicaciones de antena sin contacto completamente diferentes.
AONKIOSK analiza estas consideraciones mecánicas en la guía de integración de terminales de pago en kioscos.
5. Comunicación entre el módulo de pago y el kiosco
La comunicación del terminal de pago varía considerablemente entre fabricantes y plataformas de pago.
Las interfaces físicas comunes pueden incluir USB, Ethernet, RS-232, Wi-Fi, comunicación celular o conexiones propietarias. La aplicación de pago puede comunicarse a través de un SDK, servicio local, middleware, API en la nube o protocolo específico del procesador.
También debe considerarse el sistema operativo.
Un kiosco Windows puede usar un controlador del proveedor, un servicio de Windows, middleware POS o un SDK de aplicación. La integración de pagos en Android puede depender del SDK de Android del fabricante del terminal, API de red, interfaz serie o una aplicación de pago gestionada externamente.
Por esta razón, seleccionar un terminal basándose únicamente en su apariencia o capacidad de lectura de tarjetas es insuficiente.
Antes de la producción en masa, el integrador de sistemas debe verificar que el terminal funcione con el sistema operativo previsto, el software del kiosco, el procesador de pagos, la cuenta de comerciante y la configuración de pago regional.
6. Integración mecánica y posición del usuario
El hardware de pago es uno de los componentes del kiosco que se toca con más frecuencia, por lo que su posición afecta tanto la usabilidad como la fiabilidad.
El terminal debe instalarse donde los usuarios puedan ver claramente la pantalla y las instrucciones de pago. La ranura para tarjeta con chip debe permanecer accesible sin interferencia del gabinete. El área de acercamiento NFC no debe estar oculta detrás de estructuras metálicas gruesas ni colocada donde los usuarios naturalmente toquen la superficie equivocada.
Los terminales con entrada de PIN también requieren atención al ángulo de visión y la privacidad del usuario.
El enrutamiento de cables debe permitir suficiente movimiento de servicio mientras evita que los cables queden atrapados por puertas, soportes o estructuras de mantenimiento deslizantes.
El terminal también debe ser desmontable sin desmontar el conjunto completo de pantalla táctil siempre que sea práctico.
Estos requisitos deben considerarse junto con el gabinete, la plataforma informática, la impresora, el escáner, el equipo de red y el sistema de alimentación descritos en el AONKIOSK Descripción general de la estructura de hardware del quiosco.
7. Pagos con contacto, sin contacto y con monedero móvil
Un kiosco de pago moderno puede proporcionar varios métodos de interacción con el cliente a través del mismo terminal de pago.
El pago con chip de contacto requiere la inserción física de una tarjeta con chip EMV compatible. El pago sin contacto permite que las tarjetas compatibles y los dispositivos móviles habilitados para NFC se comuniquen con el terminal sin inserción física. EMVCo afirma que las transacciones sin contacto pueden realizarse utilizando tarjetas con chip sin contacto y dispositivos móviles habilitados para NFC, con mecanismos de seguridad específicos de la transacción utilizados durante el procesamiento.
Apple Pay, Google Pay y monederos similares generalmente dependen de la infraestructura de pago sin contacto compatible y de las capacidades del terminal de pago y el procesador seleccionados.
Por lo tanto, nunca debe asumirse la compatibilidad simplemente porque un kiosco contenga una antena NFC.
El procesador, la configuración de adquisición, la certificación del terminal, las aplicaciones de pago, los esquemas de tarjetas, el país y la configuración del comerciante influyen en qué métodos de pago pueden aceptarse realmente.
8. Seguridad y certificación de pagos
Las responsabilidades de seguridad se comparten entre múltiples partes.
El gabinete del kiosco protege físicamente el dispositivo de pago. El fabricante del terminal de pago proporciona el hardware certificado y el entorno de pago seguro. El procesador de pagos o el socio adquirente gestiona el procesamiento de transacciones y la conectividad del comerciante. La aplicación del kiosco controla el flujo de trabajo del cliente y el estado de la transacción.
AONKIOSK se ocupa principalmente de la plataforma de hardware del kiosco y la integración física, en lugar de actuar como procesador de tarjetas bancarias.
El propietario final del proyecto debe verificar los requisitos de PCI aplicables, las aprobaciones de terminales, las certificaciones de procesadores, los requisitos de adquisición, las regulaciones regionales y las reglas de los esquemas de pago antes del despliegue comercial.
EMVCo opera procesos de prueba y aprobación para la tecnología de aceptación EMV relevante, mientras que PCI SSC publica estándares de seguridad para datos de cuentas de pago y entornos de pago.
Por lo tanto, la certificación debe confirmarse para la solución de pago completa prevista, en lugar de inferirse del propio gabinete del kiosco.
9. Integración del módulo de pago en el hardware AONKIOSK
Diferentes aplicaciones de kiosco requieren diferentes arquitecturas de pago.
Un kiosco de autopedido para restaurantes puede utilizar un terminal de pago compacto sin atención montado junto a la pantalla táctil. Un sistema de autopago minorista puede combinar un terminal de pago con un escáner de códigos de barras, una impresora de recibos, equipo de pesaje y dispositivos de seguridad.
Un kiosco de pago de servicios públicos puede requerir una configuración más compleja que incluya procesamiento de tarjetas EMV, entrada de PIN, escaneo de documentos, pago por QR e impresión de recibos.
Por ejemplo, el AONKIOSK APK838 Kiosco de Pago de Facturas de Servicios Públicos puede configurarse con módulos relacionados con el pago, como un lector/grabador de tarjetas EMV motorizado, teclado de PIN cifrado, lector de tarjetas sin contacto, escáner de cheques, escáner de QR e impresora térmica, según los requisitos del proyecto.
Debido a que diferentes países y proveedores de pago utilizan diferentes modelos de terminales, AONKIOSK normalmente recomienda confirmar el dispositivo de pago previsto antes del diseño mecánico final.
Para proyectos que requieren un terminal no estándar, estructura de montaje, diseño interno, personalización de marca o combinación de periféricos, el servicio OEM/ODM de AONKIOSK puede utilizarse para desarrollar una configuración específica del proyecto.
10. Problemas comunes y solución de problemas
| Síntoma | Causa posible | Verificación recomendada |
|---|---|---|
| El terminal de pago no tiene alimentación | Cable de alimentación suelto, voltaje incorrecto, adaptador o distribución de alimentación defectuosos | Verificar la especificación de alimentación del terminal, el conector, la fuente de alimentación interna y el fusible |
| El software del kiosco no puede detectar el terminal | Problema de controlador, puerto COM, USB, Ethernet o middleware | Verificar el administrador de dispositivos, la dirección de red, el puerto de comunicación y el servicio de pago |
| No se puede leer la tarjeta con chip | Ranura contaminada, tarjeta dañada, falla del lector o configuración del terminal | Probar con otra tarjeta aprobada y seguir los diagnósticos del proveedor del terminal |
| El pago sin contacto no responde | Configuración de pago no compatible, obstrucción de la antena o problema del terminal | Verificar el estado del terminal, la configuración sin contacto y el área de montaje |
| El pago se aprueba pero el kiosco permanece en la pantalla de pago | Error de devolución de llamada del software o del estado de la transacción | Verificar los registros del middleware, los códigos de respuesta y la integración de la aplicación del kiosco |
| El pago falla de forma intermitente | Inestabilidad de red, conexión del procesador o problema de firmware del terminal | Verificar la estabilidad de LAN/Wi-Fi y los registros del proveedor de pagos |
| Los usuarios no pueden introducir el PIN cómodamente | Altura de montaje o ángulo del terminal inadecuados | Revisar la posición ergonómica y el diseño del soporte |
| La sustitución del terminal es difícil | Espacio de servicio insuficiente o cables inaccesibles | Rediseñar el soporte desmontable o la ruta de mantenimiento |
Los problemas de pago deben dividirse en tres categorías antes de la resolución de problemas: hardware, comunicación y procesamiento de transacciones.
Si el terminal no enciende o presenta daños físicos, comience con el diagnóstico de hardware.
Si el terminal funciona normalmente pero el software del kiosco no puede comunicarse con él, verifique las interfaces, los controladores, el middleware, la configuración de IP y la configuración del software.
Si el kiosco y el terminal se comunican normalmente pero las transacciones son rechazadas o no pueden llegar al servicio de pago, el proveedor de pagos o el procesador normalmente debe revisar los registros de transacciones y la configuración del comerciante.
Evite abrir, modificar o reparar las secciones seguras internas de un terminal de pago certificado, a menos que el fabricante del terminal autorice específicamente el procedimiento.
11. Información requerida antes de pedir un kiosco
Para un proyecto de kiosco que involucre pagos con tarjeta de crédito, el enfoque más útil es definir el sistema de pago antes de confirmar la producción.
Proporcione el fabricante y modelo del terminal de pago, el país objetivo, el proveedor de pagos o socio adquirente, los métodos de pago requeridos, el sistema operativo, la interfaz de comunicación, los requisitos de montaje, los requisitos de entrada de PIN, el método de red, el flujo de trabajo de la aplicación del kiosco y cualquier periférico adicional como impresoras de recibos o escáneres de códigos de barras.
Si el terminal aún no ha sido seleccionado, proporcione los requisitos y el proveedor de pagos previsto para que el espacio mecánico y las opciones de instalación puedan evaluarse antes de la producción del gabinete.
Esto reduce el riesgo de rediseñar aberturas de chapa metálica, soportes de montaje, cables o paneles frontales después de que los prototipos ya hayan sido fabricados.
12. Preguntas frecuentes
¿Puede cualquier lector NFC aceptar tarjetas de crédito?
No. Un lector NFC puede ser capaz de comunicarse con ciertas tarjetas o etiquetas sin contacto, pero la aceptación de pagos con tarjeta bancaria normalmente requiere un terminal de pago adecuado, software de pago, integración con el procesador, configuración del comerciante y requisitos aplicables de seguridad o certificación.
¿AONKIOSK proporciona procesamiento de pagos?
AONKIOSK proporciona principalmente diseño de hardware de kiosco, fabricación e integración de dispositivos de pago. La adquisición de pagos, las cuentas de comerciante, las pasarelas de pago y el procesamiento de transacciones normalmente son suministrados por el proveedor de pagos o socio financiero seleccionado por el cliente.
¿Pueden los clientes proporcionar su propio terminal de pago?
Sí. Esto es común en proyectos internacionales de kioscos. Proporcionar el modelo exacto del terminal, los planos, una unidad de muestra o las especificaciones mecánicas al inicio del proyecto ayuda a AONKIOSK a diseñar el soporte de montaje, la abertura, la ruta de cables y el acceso de mantenimiento correctos.
¿Puede un solo terminal admitir tarjetas con chip y pago sin contacto?
Muchos terminales de pago comerciales admiten tanto transacciones EMV con chip de contacto como sin contacto, pero las capacidades exactas dependen del terminal seleccionado, la aplicación de pago, la certificación y la configuración del procesador.
¿Debe seleccionarse el terminal de pago antes del gabinete del kiosco?
Siempre que sea posible, sí. El gabinete debe diseñarse en torno al terminal real en lugar de un tamaño estimado del terminal. Esto ayuda a evitar problemas con el acceso a la ranura de la tarjeta, el posicionamiento NFC, el enrutamiento de cables, los orificios de montaje, la visibilidad y el acceso de servicio.
Conclusión
El módulo de pago con tarjeta de crédito es una parte crítica de un kiosco de autoservicio habilitado para transacciones, pero la integración exitosa requiere más que instalar un lector de tarjetas en el panel frontal.
El hardware del terminal, el software de pago, el procesador, la configuración del comerciante, la interfaz de comunicación, la estructura del gabinete, el sistema operativo, la red, los requisitos de seguridad y el acceso de servicio deben funcionar como un solo sistema.
Para los fabricantes de kioscos e integradores de sistemas, el paso más importante es confirmar el terminal de pago real y la arquitectura de pago al inicio del proyecto.
AONKIOSK puede diseñar estructuras de kiosco en torno a los terminales de pago seleccionados por el cliente e integrar hardware de soporte como impresoras, escáneres, lectores NFC, cámaras, teclados de PIN y otros periféricos específicos de la aplicación. La planificación correcta en la etapa de prototipo reduce el rediseño mecánico, simplifica la integración de software y hace que el kiosco terminado sea más fácil de implementar y mantener.