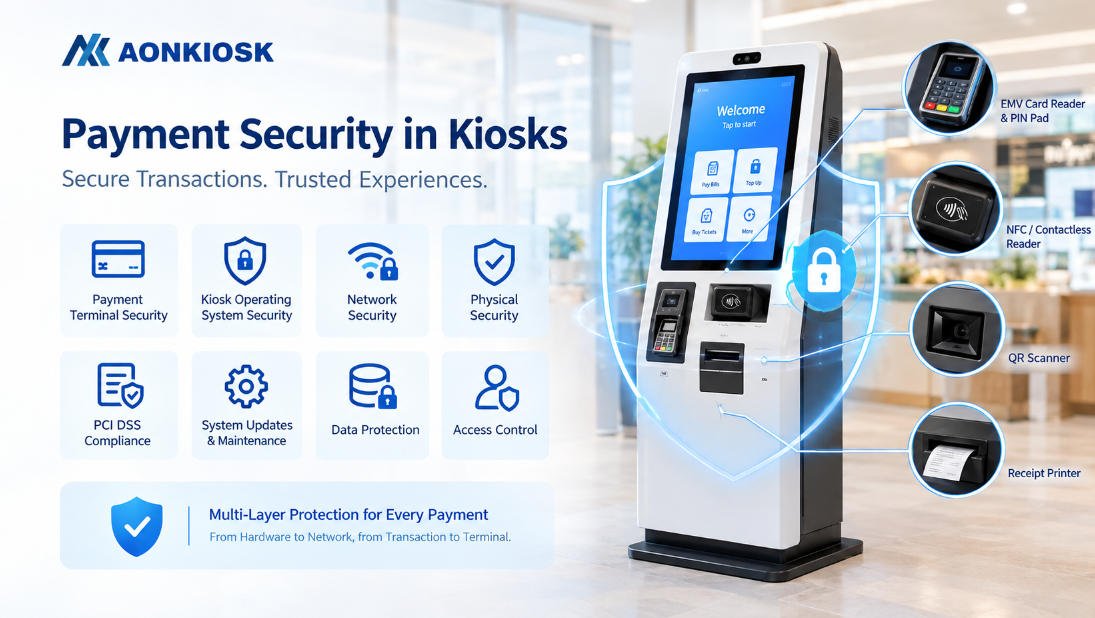


Un module de paiement par carte de crédit permet à une borne en libre-service d'accepter des transactions par carte bancaire sans nécessiter l'assistance d'un caissier ou d'un opérateur. Selon le dispositif de paiement sélectionné et le fournisseur de services de paiement, le module peut prendre en charge les cartes à puce EMV, les cartes de crédit et de débit sans contact, les portefeuilles mobiles, la saisie du code PIN et, sur certains marchés, les transactions à piste magnétique.
Pour les projets de bornes, cependant, un module de paiement par carte de crédit ne doit pas être traité comme un simple lecteur de cartes. Une solution de paiement complète combine normalement un matériel de paiement certifié, un logiciel de paiement, un service de traitement ou d'acquisition, une communication réseau, une configuration marchand et une intégration sécurisée avec l'application de la borne.
Cette distinction est importante lors de la spécification d'un nouveau kiosque libre-service. Un lecteur NFC standard peut identifier des cartes ou des étiquettes, mais il ne fournit pas automatiquement la sécurité, la certification, le noyau de paiement, le chiffrement et la connectivité au processeur requis pour accepter des paiements par carte bancaire.
AONKIOSK conçoit et fabrique du matériel de borne en libre-service configurable pouvant accueillir des terminaux de paiement tiers et d'autres périphériques de transaction. Pour un aperçu plus large des plateformes de bornes configurables, voir AONKIOSK solutions de bornes en libre-service.
1. Qu'est-ce qu'un module de paiement par carte de crédit ?
Dans les applications de bornes, le terme module de paiement par carte de crédit désigne normalement un dispositif d'acceptation de paiement installé sur ou à l'intérieur de la borne.
Selon la conception du terminal, il peut fournir plusieurs interfaces de paiement :
Le paiement par contact EMV permet au client d'insérer une carte à puce dans le terminal. La puce de paiement communique avec le dispositif d'acceptation et effectue des opérations cryptographiques pendant la transaction. EMVCo maintient les spécifications techniques utilisées pour l'acceptation interopérable des paiements par puce à contact.
Le paiement sans contact permet aux clients de présenter une carte de crédit, une carte de débit, un smartphone, une montre connectée ou tout autre dispositif de paiement compatible NFC. EMV Contactless définit les exigences de communication entre les produits de paiement compatibles et les terminaux d'acceptation.
Certains terminaux de paiement incluent également un pavé PIN sécurisé, un écran, un lecteur de piste magnétique, une fonction QR-code ou un module de communication intégré. La fonctionnalité exacte dépend du modèle de terminal, du processeur de paiement, du pays, des réseaux de cartes et des exigences du marchand.
Pour les bornes destinées principalement au paiement, au règlement de factures ou à d'autres flux de transaction, les Bornes de vente au détail et de paiement d'AONKIOSK fournissent des exemples de plateformes matérielles conçues autour de périphériques liés au paiement.
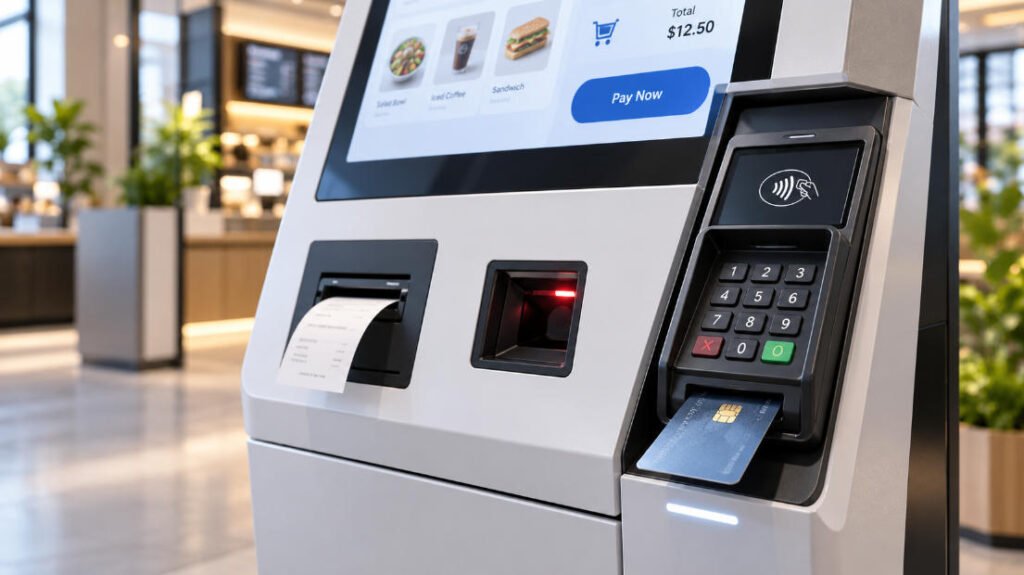
2. Terminal de paiement par carte de crédit vs lecteur de cartes standard
L'une des erreurs de spécification les plus courantes dans les projets de bornes est de supposer que tout lecteur de cartes peut traiter des paiements par carte de crédit.
Un lecteur NFC de base peut lire des cartes RFID, des cartes de membre, des identifiants d'accès, des cartes de transport ou des cartes à puce compatibles. Un lecteur de carte magnétique USB peut lire les données de piste. Ces fonctions ne transforment pas automatiquement l'un ou l'autre de ces dispositifs en un terminal de paiement par carte bancaire complet.
Un terminal de paiement contient normalement un micrologiciel de paiement spécialisé, des noyaux de paiement certifiés, des fonctions cryptographiques sécurisées et les interfaces requises par l'écosystème de paiement sélectionné.
C'est pourquoi le dispositif de paiement doit être confirmé dès le début d'un projet de borne.
Si l'application ne nécessite que l'identification des membres, le contrôle d'accès, la lecture de cartes de fidélité ou d'autres fonctions non liées au paiement, un lecteur polyvalent peut suffire. AONKIOSK explique ces différences plus en détail dans le guide du module NFC et lecteur de cartes.
Si des transactions réelles par carte de débit ou de crédit sont requises, l'équipe du projet doit confirmer le terminal de paiement avec le fournisseur de paiement, la banque acquéreuse, le processeur ou le partenaire logiciel avant de finaliser le boîtier de la borne.
3. Architecture de paiement typique
Une transaction par carte en libre-service implique normalement plusieurs systèmes plutôt qu'un seul dispositif isolé.
L'utilisateur commence d'abord une transaction dans l'application de la borne. Le logiciel de la borne envoie les informations de transaction requises à une application de paiement, une couche middleware, un SDK, une API ou un terminal de paiement.
Le client présente ensuite une carte ou un portefeuille mobile. Le terminal de paiement gère de manière sécurisée l'interaction de paiement et communique avec l'infrastructure de paiement concernée. Après autorisation ou rejet, le résultat est renvoyé au logiciel de la borne.
L'application de la borne peut alors finaliser la commande, imprimer un reçu, émettre un ticket, activer un service ou demander un autre moyen de paiement.
Cette architecture signifie que l'ordinateur de la borne n'a pas nécessairement besoin d'un accès direct aux données de paiement brutes sensibles. La mise en œuvre exacte dépend de la solution de paiement sélectionnée par l'opérateur.
La norme PCI DSS s'applique aux entités qui stockent, traitent ou transmettent des données de compte de carte de paiement ou qui peuvent affecter la sécurité de l'environnement des données des titulaires de carte. Les terminaux de paiement eux-mêmes peuvent donc être dans le périmètre PCI DSS selon l'architecture et le déploiement. Le Conseil des normes de sécurité PCI répertorie actuellement PCI DSS v4.0.1 dans sa bibliothèque de documents officiels.
4. Principaux éléments matériels à confirmer
Avant de concevoir le boîtier de la borne, le modèle exact du terminal doit être sélectionné chaque fois que possible.
L'équipe du projet doit confirmer les dimensions du terminal, la méthode de montage, le sens d'insertion de la carte, la zone de lecture sans contact, la position du clavier, la visibilité de l'écran, les connecteurs de câbles, la méthode de communication, la température de fonctionnement, les exigences d'alimentation et la procédure de maintenance.
Un fabricant de bornes ne doit pas concevoir une ouverture rectangulaire générique et supposer que tout futur terminal de paiement s'y adaptera.
Deux terminaux aux dimensions extérieures similaires peuvent utiliser des supports de montage, des sorties de câbles arrière, des vis de sécurité, des dégagements de service ou des emplacements d'antenne sans contact complètement différents.
AONKIOSK aborde ces considérations mécaniques dans le guide d'intégration du terminal de paiement pour borne.
5. Communication entre le module de paiement et la borne
La communication du terminal de paiement varie considérablement selon les fabricants et les plateformes de paiement.
Les interfaces physiques courantes peuvent inclure USB, Ethernet, RS-232, Wi-Fi, communication cellulaire ou connexions propriétaires. L'application de paiement peut communiquer via un SDK, un service local, un middleware, une API cloud ou un protocole spécifique au processeur.
Le système d'exploitation doit également être pris en compte.
Une borne Windows peut utiliser un pilote fournisseur, un service Windows, un middleware POS ou un SDK d'application. L'intégration de paiement Android peut dépendre du SDK Android du fabricant du terminal, d'une API réseau, d'une interface série ou d'une application de paiement gérée en externe.
Pour cette raison, sélectionner un terminal uniquement en fonction de son apparence ou de sa capacité de lecture de cartes est insuffisant.
Avant la production de masse, l'intégrateur système doit vérifier que le terminal fonctionne avec le système d'exploitation prévu, le logiciel de la borne, le processeur de paiement, le compte marchand et la configuration de paiement régionale.
6. Intégration mécanique et position de l'utilisateur
Le matériel de paiement est l'un des composants les plus fréquemment touchés d'une borne, sa position affecte donc l'utilisabilité ainsi que la fiabilité.
Le terminal doit être installé là où les utilisateurs peuvent clairement voir l'écran et les instructions de paiement. La fente pour carte à puce doit rester accessible sans interférence du boîtier. La zone de présentation NFC ne doit pas être cachée derrière des structures métalliques épaisses ni positionnée là où les utilisateurs présentent naturellement la mauvaise surface.
Les terminaux à saisie de code PIN nécessitent également une attention particulière à l'angle de vision et à la confidentialité de l'utilisateur.
Le cheminement des câbles doit permettre un débattement suffisant pour la maintenance tout en empêchant les câbles d'être pincés par les portes, les supports ou les structures de maintenance coulissantes.
Le terminal doit également être démontable sans démonter l'ensemble complet de l'écran tactile chaque fois que cela est réalisable.
Ces exigences doivent être considérées conjointement avec le boîtier, la plateforme informatique, l'imprimante, le scanner, l'équipement réseau et le système d'alimentation décrits dans l'AONKIOSK Aperçu de la structure matérielle du kiosque.
7. Paiements par contact, sans contact et par portefeuille mobile
Une borne de paiement moderne peut offrir plusieurs méthodes d'interaction client via le même terminal de paiement.
Le paiement par puce à contact nécessite l'insertion physique d'une carte à puce EMV compatible. Le paiement sans contact permet aux cartes compatibles et aux appareils mobiles compatibles NFC de communiquer avec le terminal sans insertion physique. EMVCo indique que les transactions sans contact peuvent être effectuées à l'aide de cartes à puce sans contact et d'appareils mobiles compatibles NFC, avec des mécanismes de sécurité spécifiques à la transaction utilisés pendant le traitement.
Apple Pay, Google Pay et les portefeuilles similaires reposent généralement sur l'infrastructure de paiement sans contact prise en charge et sur les capacités du terminal de paiement et du processeur sélectionnés.
La prise en charge ne doit donc jamais être présumée simplement parce qu'une borne contient une antenne NFC.
Le processeur, la configuration d'acquisition, la certification du terminal, les applications de paiement, les réseaux de cartes, le pays et la configuration du commerçant influencent tous les méthodes de paiement qui peuvent réellement être acceptées.
8. Sécurité des paiements et certification
Les responsabilités en matière de sécurité sont partagées entre plusieurs parties.
Le boîtier de la borne protège physiquement le dispositif de paiement. Le fabricant du terminal de paiement fournit le matériel certifié et l'environnement de paiement sécurisé. Le processeur de paiement ou le partenaire acquéreur gère le traitement des transactions et la connectivité marchand. L'application de la borne contrôle le flux de travail client et l'état de la transaction.
AONKIOSK gère principalement la plateforme matérielle de la borne et l'intégration physique plutôt que d'agir en tant que processeur de cartes bancaires.
Le propriétaire final du projet doit vérifier les exigences PCI applicables, les approbations de terminal, les certifications de processeur, les exigences d'acquisition, les réglementations régionales et les règles des réseaux de paiement avant le déploiement commercial.
EMVCo exploite des processus de test et d'approbation pour la technologie d'acceptation EMV concernée, tandis que le PCI SSC publie des normes de sécurité pour les données de compte de paiement et les environnements de paiement.
La certification doit donc être confirmée pour la solution de paiement complète envisagée plutôt que déduite du boîtier de la borne lui-même.
9. Intégration du module de paiement dans le matériel AONKIOSK
Différentes applications de borne nécessitent différentes architectures de paiement.
Une borne de commande automatique pour restaurant peut utiliser un terminal de paiement compact sans surveillance monté à côté de l'écran tactile. Un système de libre-service pour commerce de détail peut combiner un terminal de paiement avec un lecteur de codes-barres, une imprimante de reçus, un équipement de pesage et des dispositifs de sécurité.
Une borne de paiement de services publics peut nécessiter une configuration plus complexe incluant le traitement de cartes EMV, la saisie du code PIN, la numérisation de documents, le paiement par QR code et l'impression de reçus.
Par exemple, l'AONKIOSK APK838 Kiosque de paiement de factures de services publics peut être configuré avec des modules liés au paiement tels qu'un lecteur/encodeur de cartes EMV motorisé, un clavier PIN chiffré, un lecteur de cartes sans contact, un scanner de chèques, un lecteur de QR code et une imprimante thermique, selon les exigences du projet.
Étant donné que différents pays et fournisseurs de paiement utilisent différents modèles de terminaux, AONKIOSK recommande normalement de confirmer le dispositif de paiement envisagé avant la conception mécanique finale.
Pour les projets nécessitant un terminal non standard, une structure de montage, une disposition interne, une image de marque ou une combinaison de périphériques spécifiques, le service AONKIOSK OEM/ODM peut être utilisé pour développer une configuration spécifique au projet.
10. Problèmes courants et dépannage
| Symptôme | Cause possible | Vérification recommandée |
|---|---|---|
| Le terminal de paiement n'est pas alimenté | Câble d'alimentation desserré, tension incorrecte, adaptateur ou distribution d'alimentation défaillant | Vérifier les spécifications d'alimentation du terminal, le connecteur, l'alimentation interne et le fusible |
| Le logiciel de la borne ne détecte pas le terminal | Problème de pilote, de port COM, d'USB, d'Ethernet ou de middleware | Vérifier le gestionnaire de périphériques, l'adresse réseau, le port de communication et le service de paiement |
| La carte à puce ne peut pas être lue | Fente contaminée, carte endommagée, défaut du lecteur ou configuration du terminal | Tester avec une autre carte approuvée et suivre les diagnostics du fournisseur de terminal |
| Le paiement sans contact ne répond pas | Configuration de paiement non prise en charge, obstruction de l'antenne ou problème du terminal | Vérifier l'état du terminal, la configuration sans contact et la zone de montage |
| Le paiement est approuvé mais la borne reste sur l'écran de paiement | Erreur de rappel logiciel ou d'état de transaction | Vérifier les journaux du middleware, les codes de réponse et l'intégration de l'application de la borne |
| Le paiement échoue de manière intermittente | Instabilité du réseau, connexion au processeur ou problème de firmware du terminal | Vérifier la stabilité du LAN/Wi-Fi et les journaux du fournisseur de paiement |
| Les utilisateurs ne peuvent pas saisir leur code PIN confortablement | Hauteur de montage ou angle du terminal inadapté | Examiner la position ergonomique et la conception du support |
| Le remplacement du terminal est difficile | Dégagement de service insuffisant ou câbles inaccessibles | Reconcevoir le support amovible ou le chemin de maintenance |
Les problèmes de paiement doivent être divisés en trois catégories avant le dépannage : le matériel, la communication et le traitement des transactions.
Si le terminal ne s'allume pas ou est physiquement endommagé, commencez par un diagnostic matériel.
Si le terminal fonctionne normalement mais que le logiciel de la borne ne peut pas communiquer avec lui, vérifiez les interfaces, les pilotes, l'intergiciel, les paramètres IP et la configuration logicielle.
Si la borne et le terminal communiquent normalement mais que les transactions sont refusées ou ne peuvent pas atteindre le service de paiement, le fournisseur de paiement ou le processeur doit normalement examiner les journaux de transactions et la configuration du commerçant.
Évitez d'ouvrir, de modifier ou de réparer les sections sécurisées internes d'un terminal de paiement certifié, sauf si le fabricant du terminal autorise spécifiquement la procédure.
11. Informations requises avant de commander une borne
Pour un projet de borne impliquant des paiements par carte de crédit, l'approche la plus utile consiste à définir le système de paiement avant de confirmer la production.
Fournissez le fabricant et le modèle du terminal de paiement, le pays cible, le fournisseur de paiement ou le partenaire acquéreur, les méthodes de paiement requises, le système d'exploitation, l'interface de communication, les exigences de montage, les exigences de saisie du code PIN, la méthode réseau, le flux de travail de l'application de la borne et tout périphérique supplémentaire tel que les imprimantes de reçus ou les lecteurs de codes-barres.
Si le terminal n'a pas encore été sélectionné, fournissez les exigences et le fournisseur de paiement prévu afin que l'espace mécanique et les options d'installation puissent être évalués avant la production du boîtier.
Cela réduit le risque de reconcevoir les ouvertures en tôle, les supports de montage, les câbles ou les panneaux avant après que les prototypes ont déjà été fabriqués.
12. Questions fréquemment posées
N'importe quel lecteur NFC peut-il accepter des cartes de crédit ?
Non. Un lecteur NFC peut être capable de communiquer avec certaines cartes ou étiquettes sans contact, mais l'acceptation des paiements par carte bancaire nécessite normalement un terminal de paiement approprié, un logiciel de paiement, une intégration au processeur, une configuration marchande et des exigences de sécurité ou de certification applicables.
AONKIOSK fournit-il le traitement des paiements ?
AONKIOSK fournit principalement la conception matérielle des bornes, la fabrication et l'intégration des dispositifs de paiement. L'acquisition de paiement, les comptes marchands, les passerelles de paiement et le traitement des transactions sont normalement fournis par le fournisseur de paiement ou le partenaire financier choisi par le client.
Les clients peuvent-ils fournir leur propre terminal de paiement ?
Oui. C'est courant dans les projets internationaux de bornes. Fournir le modèle exact du terminal, les plans, une unité d'échantillon ou les spécifications mécaniques dès le début du projet aide AONKIOSK à concevoir le bon support de montage, l'ouverture, le chemin de câbles et l'accès de maintenance.
Un seul terminal peut-il prendre en charge les cartes à puce et le paiement sans contact ?
De nombreux terminaux de paiement commerciaux prennent en charge à la fois les transactions EMV à puce de contact et sans contact, mais les capacités exactes dépendent du terminal sélectionné, de l'application de paiement, de la certification et de la configuration du processeur.
Le terminal de paiement doit-il être sélectionné avant le caisson de la borne ?
Dans la mesure du possible, oui. Le boîtier doit être conçu autour du terminal réel plutôt que d'une taille estimée du terminal. Cela aide à éviter les problèmes d'accès à la fente pour carte, de positionnement NFC, de routage des câbles, de trous de montage, de visibilité et d'accès de maintenance.
Conclusion
Un module de paiement par carte de crédit est une partie critique d'une borne libre-service habilitée aux transactions, mais une intégration réussie nécessite plus que l'installation d'un lecteur de carte dans le panneau avant.
Le matériel du terminal, le logiciel de paiement, le processeur, la configuration marchande, l'interface de communication, la structure du boîtier, le système d'exploitation, le réseau, les exigences de sécurité et l'accès de maintenance doivent fonctionner comme un seul système.
Pour les fabricants de bornes et les intégrateurs de systèmes, l'étape la plus importante est de confirmer le terminal de paiement réel et l'architecture de paiement dès le début du projet.
AONKIOSK peut concevoir des structures de bornes autour des terminaux de paiement sélectionnés par le client et intégrer le matériel de support tel que les imprimantes, les scanners, les lecteurs NFC, les caméras, les pavés PIN et autres périphériques spécifiques à l'application. Une planification correcte au stade du prototype réduit la reconception mécanique, simplifie l'intégration logicielle et rend la borne finie plus facile à déployer et à maintenir.